
Welche Anlässe es gibt und warum es wichtig ist, sich mit der Bewertung des eigenen Textilpflegeunternehmens zu beschäftigen, berichteten die Autoren im ersten Teil (RWTextilservice Ausgabe 9/2013). Nun geht es um den konkreten Ablauf und Methoden der Unternehmensbewertung.

Potenziale erkennen
Methoden und Interessen bestimmen den Preis des Unternehmens. Demnach ist es entscheidend, welcher Zweck einer Bewertung zu Grunde liegt und nach welcher Bewertungsmethode ein Unternehmenswert ermittelt wird. Die Bewertungsmethode wiederum bestimmt den Ablauf der Unternehmensbewertung.
Wie im ersten Teil dieses Beitrages bereits beschrieben, wurde als Bewertungsmethode das modifizierte Ertragswertverfahren zu Grunde gelegt. Dieses Bewertungsverfahren ermöglicht es, das Unternehmen als Ganzes mit seinen individuellen Besonderheiten zu betrachten. Sollen aus Verkäufersicht die positiven Besonderheiten (z.B. großer Anteil Stammkunden, geringer Zahlungsausfall) in die Bewertung einfließen, wäre dies mit Einzelbewertungsverfahren oder Vergleichsverfahren nicht möglich. Gesamtbewertungsverfahren sind zwar aufwendiger, aber auch aussagekräftiger. Ertragswertverfahren bzw. „Discounted Cash-Flow“-Verfahren (DCF-Verfahren) erfüllen diese Anforderung. Das DCF-Verfahren scheint aber aufgrund seiner starken Kapitalmarktorientierung für klein- und mittelständische Unternehmen eher ungeeignet.
Zwei Phasen der Unternehmensbewertung
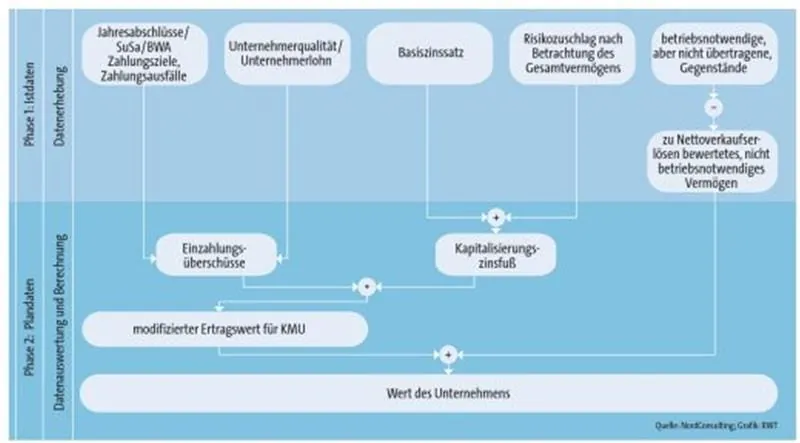
Eine Unternehmensbewertung läuft im Wesentlichen in zwei Phasen ab. Phase eins ist gekennzeichnet von der Datenerhebung und Datenbewertung. Diese richtet sich auf die Vergangenheits- und Ist-Daten. Viele dieser Daten sind in den meisten Unternehmen schnell zugänglich (z.B. Jahresabschlüsse, Summen- und Saldenlisten, Energieverbräuche). Das modifizierte Ertragswertverfahren bietet die Möglichkeit, individuelle Gegebenheiten des Unternehmens abzubilden. So kann z.B. der Einfluss des Unternehmers auf das Unternehmensergebnis, die Höhe seiner Entnahmen oder nicht betriebsnotwendiges Vermögen berücksichtigt werden.
Phase zwei richtet sich auf die Planungsrechnung. Ziel der Planungsrechnung ist es, die erwartete Entwicklung des Unternehmens darzustellen. Hierzu bilden die Vergangenheits- und Ist-Daten eine geeignete Grundlage.
Im ersten Schritt werden die ersten drei Planjahre detailliert auf Basis der Vorjahresdaten geplant. Die Planjahre vier und fünf werden in Anlehnung an das Planjahr drei mit den erwarteten Erlös- und Kostensteigerungen geplant. Nun werden in einem nächsten Schritt die erwarteten Zahlungsüberschüsse für die Planjahre eins bis fünf berechnet. Zur Ermittlung des Gesamtwertes des Unternehmens sind nun die erwarteten jährlichen Zahlungsüberschüsse mit einem Kapitalisierungszinssatz auf den Bewertungsstichtag zu diskontieren. Die Summe der diskontierten Zahlungsüberschüsse bildet den Unternehmenswert, zu diesem ist gegebenenfalls das nicht benötigte Betriebsvermögen hinzuzufügen.
Beispielrechnung
Mit einer Beispielrechnung möchten die Autoren auf anschauliche Weise verdeutlichen, dass die Berechnung von Unternehmenswerten mit einem vertretbaren Aufwand möglich ist. Zudem soll mit einer Szenariorechnung erklärt werden, welchen Einfluss Kostenänderungen auf den Wert des Unternehmens haben können. Die verwendeten Zahlen sind branchentypische Musterdaten.
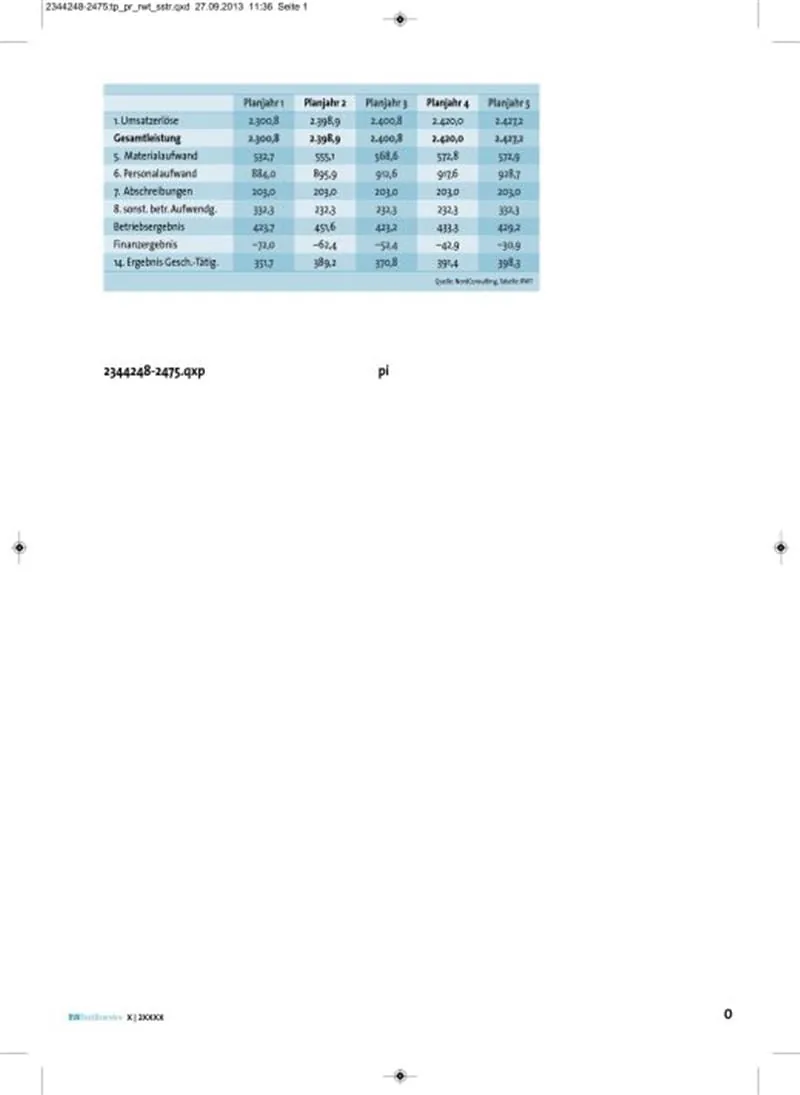
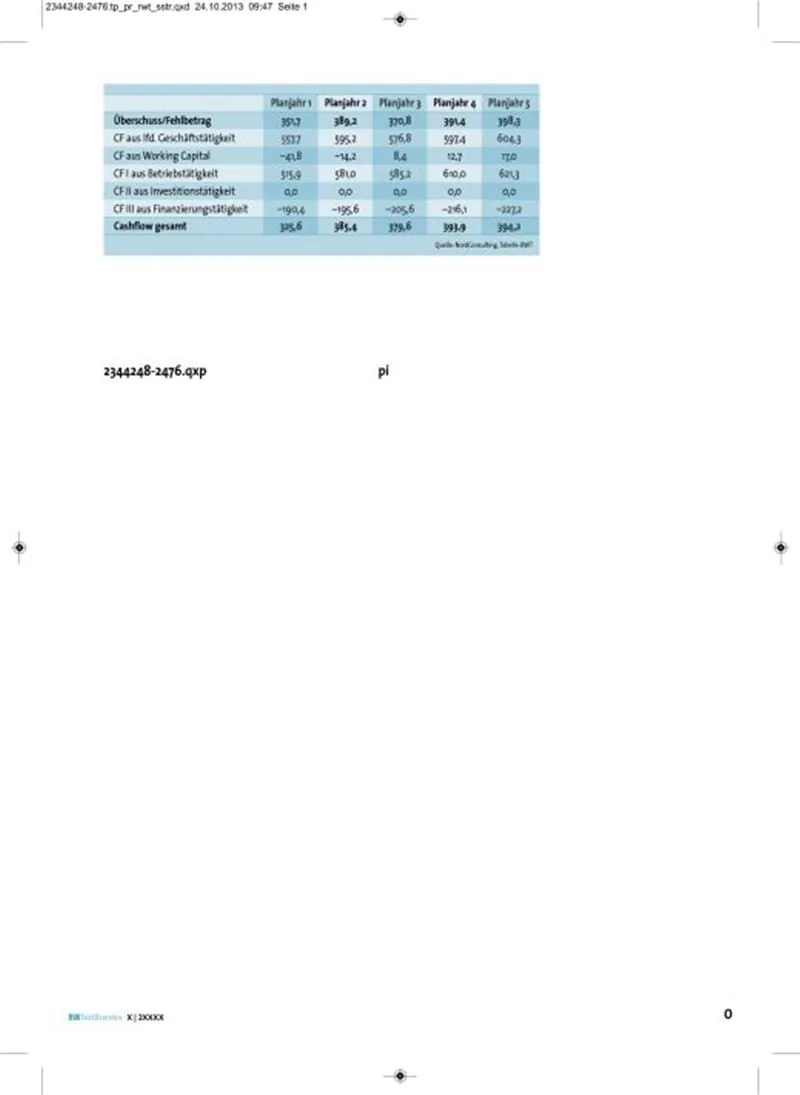
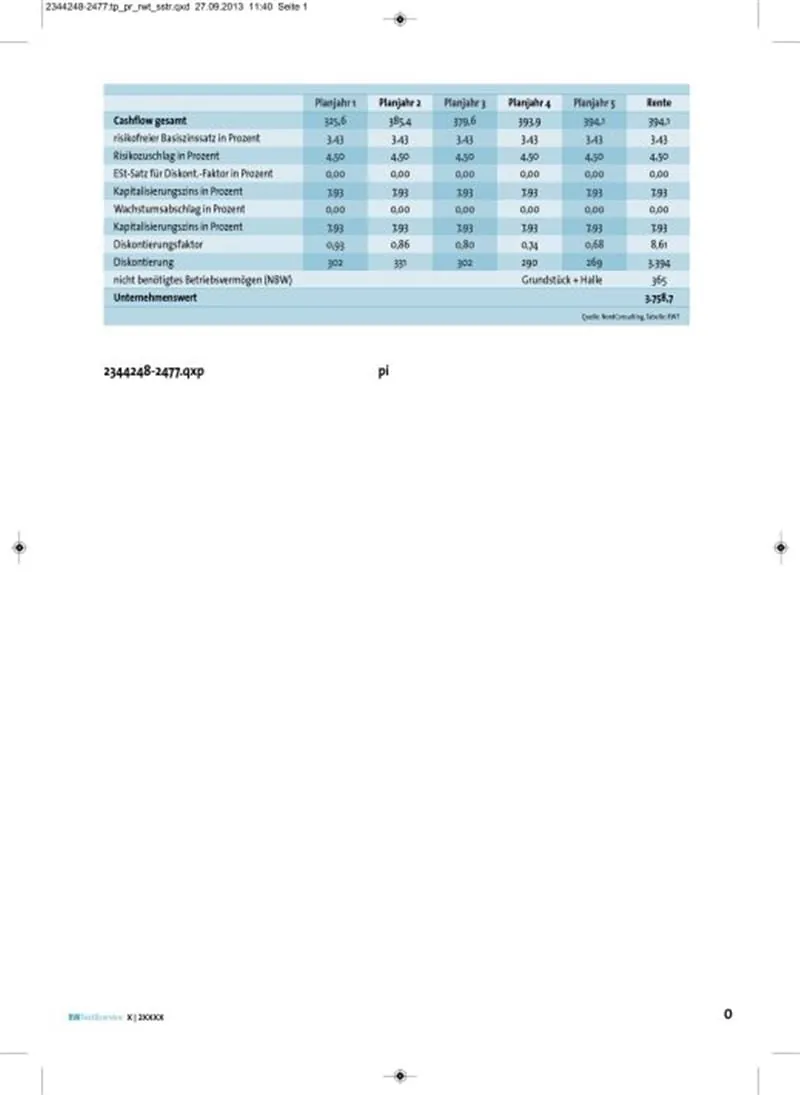
Tabelle 1 zeigt ausgewählte Daten der Plan-GuV, die aus den zurückliegenden drei Geschäftsjahren und auf Basis der erwarteten Geschäftsentwicklung ermittelt wurden. Durch die in SWOT hinterlegte integrierte Planungsrechnung wurden die Planbilanzen erstellt (Tabelle 2) und aus allen vorgenannten Daten automatisch die Zahlungsüberschüsse (Free Cash-Flow) der hinterlegten Planjahre ermittelt. Im letzen Schritt (Tabelle 3) flossen die Zahlungsüberschüsse in das SWOT-Tool zur Berechnung des Unternehmenswertes ein. In dem dargestellten Beispiel errechnet sich ein Unternehmenswert aus den Zahlungsüberschüssen von insgesamt rund 3,39 Millionen Euro. Zuzüglich des nicht benötigten Betriebsvermögens, welches hier beispielhaft in Form eines Grundstücks und einer Betriebshalle berücksichtigt wurde, ergibt sich ein Unternehmenswert von insgesamt 3,75 Millionen Euro.
Welche Folgen hat der neue Mindestlohn auf den Unternehmenswert?
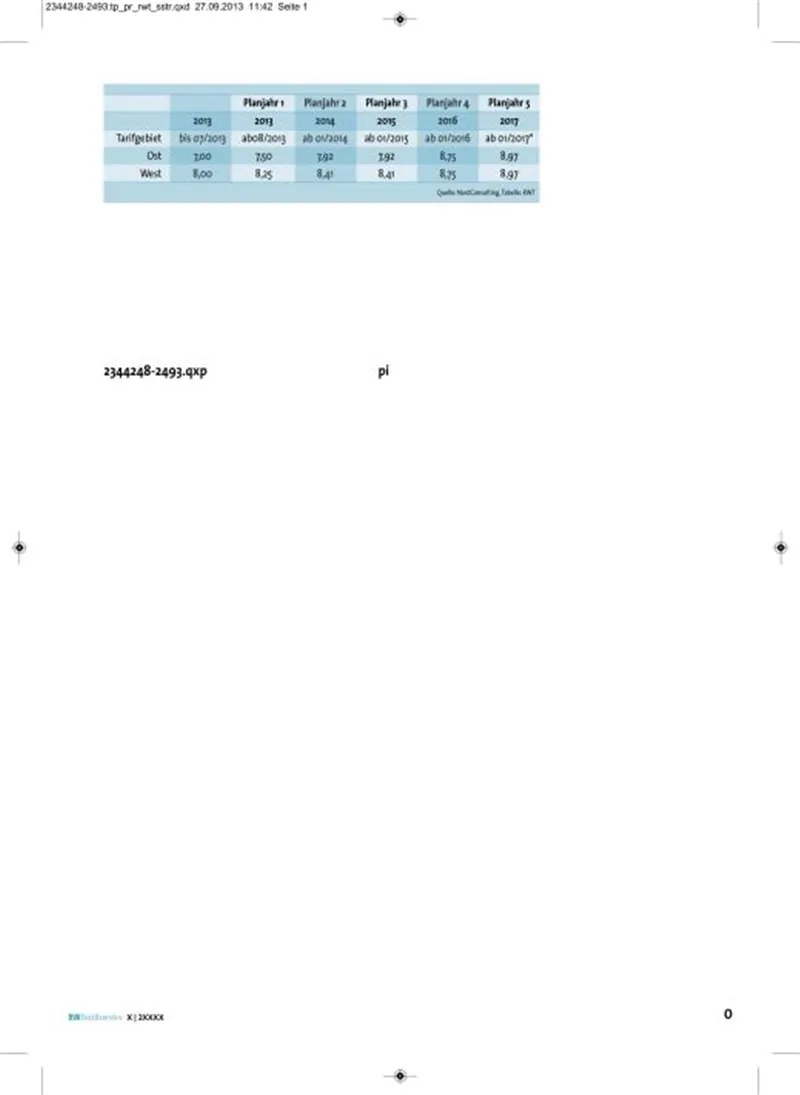
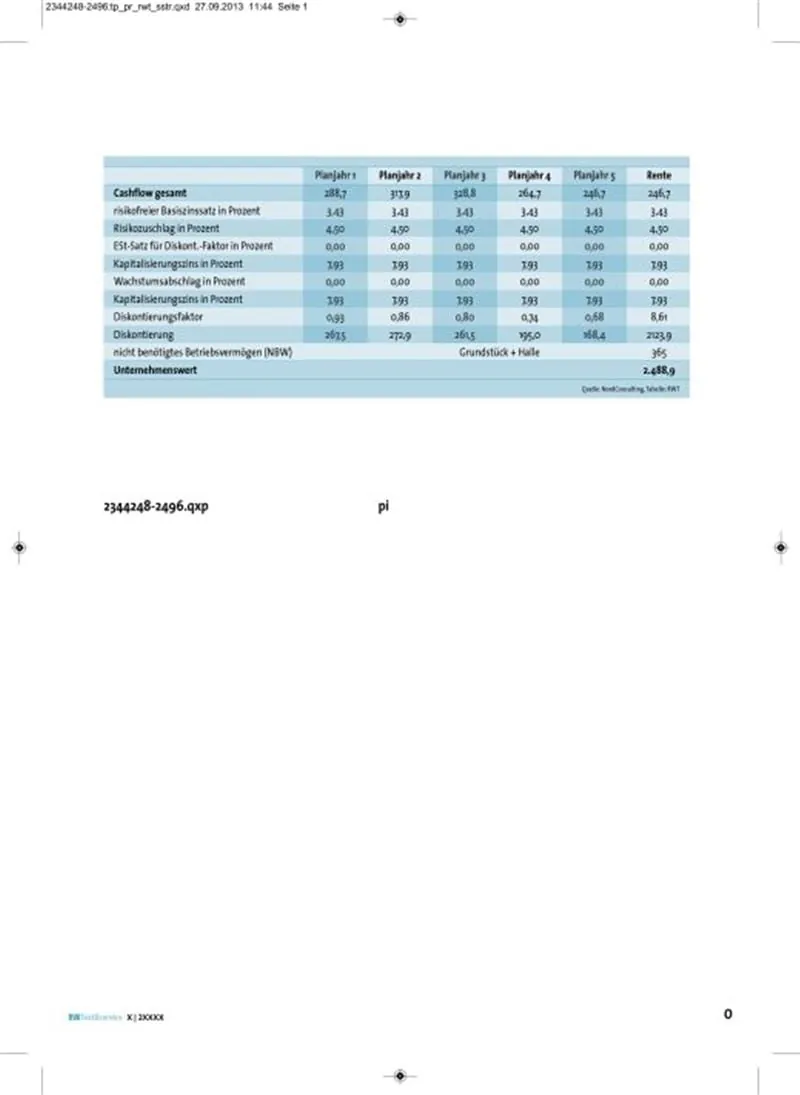
Die Tariflohnerhöhung sieht im Zeitraum von 2013 bis 2016 eine Steigerung von insgesamt 25 Prozent vor. Es wurde das Tarifgebiet „Ost“ zu Grunde gelegt. Zudem wurde angenommen, dass im Planjahr 5 eine Tarifsteigerung von 2,5 Prozent zu erwarten ist. Vereinfachend wurde in diesem Beispiel davon ausgegangen, dass die Tariferhöhung nur auf die Lohnkosten des Unternehmens wirkt, die Gehälter aber nicht betroffen sind. In Folge der höheren Personalkosten reduzieren sich die Zahlungsüberschüsse in den Planjahren 1 bis 5 in dem Beispielunternehmen um insgesamt rund 430.000 Euro, wodurch sich der Unternehmenswert um etwa 1,27 Millionen Euro auf 2,48 Millionen Euro reduziert (Tabelle 5).
Um diesem negativen Einfluss entgegenzuwirken, wäre eine Umsatzsteigerung durch Preiserhöhungen (unter sonst gleichen Bedingungen) auf insgesamt 430.000 Euro notwendig. Alternativ könnte auch der Umsatz durch Neukundenumsätze erhöht werden oder eine Kombination aus beiden Varianten zielführend sein, was jedoch eine genauere Bewertung der freien Kapazitäten und der Grenzkosten erforderlich macht.
Das Beispiel der Tariflohnsteigerung macht deutlich, dass die Veränderung bereits einer Kostenart enorme Auswirkungen auf den Zahlungsüberschuss bzw. den Unternehmenswert ausüben kann. In der Realität gibt es eine Vielzahl von Einflussfaktoren, die auf den Geschäftserfolg wirken. Diese zu erkennen, deren Wirkung zu identifizieren, um letztlich die entscheidenden Wert- und Kostentreiber im Unternehmen zu steuern, ist Ziel der wertorientierten Unternehmensführung. Aus ihnen sollten Ziele entwickelt werden, die zur Werterhaltung und -steigerung beitragen. Dies ist neben der operativen Steuerung eine der entscheidenden Aufgaben eines Unternehmers.
Zusammenfassung
Ziel sollte bei einer Unternehmensbewertung mit Verkäufersicht sein, die Wertsteigerungspotenziale zu erkennen und zu bewerten. Die unternehmensspezifischen Wertsteigerungseffekte werden häufig nicht bei Unternehmensbewertungen berücksichtigt, da sie eine Auseinandersetzung mit den betrieblichen Gegebenheiten erfordert. Werden Unternehmensbewertungen fern des Unternehmens - sozusagen vom Schreibtisch - durchgeführt, können z.B. die Potenziale verbesserter Lieferkonditionen, von Verträgen mit Preisfixing oder Effekte von Maschineninvestitionen nicht hinreichend bewertet werden. Diese Maßnahmen bieten aber viel Potenzial zur Verbesserung des Unternehmensergebnisses und der Zahlungsüberschüsse, was sich wiederum positiv auf den Unternehmenswert auswirkt. Bleiben die Werttreiber unerkannt und die Effekte unberücksichtigt, fließen größere Beträge nicht in den Unternehmenswert ein und ein Teil der Lebensleistung des Unternehmers wird verschenkt.
Stärken und Chancen erkennen
Der errechnete Unternehmenswert bildet die Grundlage für die Preisverhandlung bei einer beabsichtigten Transaktion. Der Verkäufer besitzt alle Informationen über sein Unternehmen und lernt durch das beschriebene Vorgehen noch klarer die Stärken und Schwächen sowie Chancen und Risiken seines Unternehmens kennen. Durch eine Argumentationsausrichtung auf die Stärken und Chancen des Unternehmens wird der Argumentationswert bewusst über den verkäuferseitigen Entscheidungswert gelegt. Dies erhöht die Chance, aus der Sicht des Verkäufers den eigenen Entscheidungswert zu erreichen oder zu übertreffen.
Die hier beschriebene Unternehmensbewertung wurde in dem SWOT-Tool hinterlegt. Der praktische Aufwand ergibt sich aus der Datenerfassung und aus der Bewertung der zukünftigen Unternehmenssituation. Sind diese Daten einmal angelegt, können mit einem Zeitaufwand von wenigen Stunden vollständig neue Planungsszenarien erstellt werden. Der Aufwand bleibt mit dem Lösungstool überschaubar und bietet die Möglichkeit, auch unterjährig Aktualisierungen vorzunehmen, so dass die Auswirkungen von operativen oder strategischen Entscheidungen im Unternehmen zeitnah auf ihre Wirkung auf das Gesamtunternehmen beurteilt werden können. Diese Vorgehensweise setzt sich zunehmend auch in KMUs durch und wird häufig als wertorientierte Unternehmensführung bezeichnet. Ein Käufer wiederum kann nur den Preis bezahlen, den er finanzieren kann. Die Argumente des Verkäufers sind identisch mit denen in einem Finanzierungsgespräch. Letztlich geht es auch hier darum, die Perspektiven des Unternehmens gegenüber den Investoren bzw. der Hausbank darzustellen.