
Der Gedanke der Wertsteigerung eines Unternehmens bzw. der wertorientierten Unternehmensführung spielt im Tagesgeschäft von Reinigungen und Wäschereien eine eher untergeordnete Rolle. Dennoch gibt es viele Anlässe, bei denen der Unternehmenswert an Bedeutung gewinnt, z.B. bei Fragen der Unternehmensnachfolge, bei anstehenden Unternehmensverkäufen oder auch bei der Aufnahme neuen Eigen- oder Fremdkapitals, um notwendige Investitionen durchführen zu können.

Was den Preis bestimmt
Der Begriff der Unternehmensbewertung bezeichnet Verfahren zur Wertermittlung von Unternehmen als Ganzes. Unternehmensbewertungen als periodisches Rechenwerk werden sowohl bei der wertorientierten Unternehmensführung (z.B. Entscheidungen zur Geschäftsstrategie, Leistungsbeurteilung von Führungskräften) als auch bei der externen Rechnungslegung z.B. nach Handelsgesetzbuch und International Financial Reporting Standards (IFRS) verwendet. Die Textilpflegebranche sieht sich einem zunehmenden Wettbewerbsdruck gegenüber. Dieser erfordert häufig Investitionen zum Erhalt der Wettbewerbsfähigkeit. Aktuell stehen z.B. zahlreiche Investitionen zur Reduzierung des Ressourcenverbrauchs an.
Nach Einschätzung von Branchenexperten kann davon ausgegangen werden, dass in den kommenden Jahren bei einigen hundert Textilreinigungen und Wäschereien die Unternehmensnachfolge gelöst werden muss. Wer sich nicht mit dem Thema der Unternehmensbewertung auseinandersetzt, läuft Gefahr, bei einem Unternehmensverkauf nicht den maximal möglichen Verkaufserlös realisieren zu können, oder kann mangels ausreichender Kapitaldienstfähigkeit Marktanteile verlieren. Branchenexperten bestätigen, dass die Fragestellung nach der Höhe des Unternehmenswertes und seinen Steuerungsmöglichkeiten zunehmend an Bedeutung gewinnt. In Gesprächen mit Unternehmern von kleinen und mittelständischen Unternehmen (KMU) über den Wert ihres Unternehmens werden uns häufig folgende Fragen gestellt:
-Was ist mein Unternehmen wert und wie wird dieser Wert ermittelt?
-Wie soll das Unternehmen übergeben werden?
-Wie finde ich einen geeigneten Nachfolger und wann ist der richtige Zeitpunkt für die Übergabe?
-Kann ich für einen gewissen Zeitraum weiterhin im Unternehmen tätig sein?
-Habe ich die richtige Vorsorge getroffen, wenn ich plötzlich dauerhaft ausfalle?
-Wer kann mich im Übergabeprozess unterstützen?
Die Autoren möchten mit diesem Beitrag Antworten auf einige der genannten Fragestellungen geben und über eine Branchenlösung informieren. Mit Hilfe dieses Tools werden Textilpflegebetriebe in die Lage versetzt, die Auswirkungen von operativen oder strategischen Entscheidungen auf den Unternehmenserfolg und auf den Unternehmenswert individuell zu ermitteln.
Situationsbeschreibung
Auch wenn es nachvollziehbare Gründe gibt, die eine Auseinandersetzung mit dem Unternehmenswert rechtfertigen, in der Praxis liegen die Prioritäten meist im operativen Tagesgeschäft. Dennoch, gerade bei kleinen und mittelständischen Unternehmern gibt es eine Besonderheit: die häufig anzutreffende Verschmelzung der Funktionen von Unternehmer, Kapitalgeber und Leitung in einer Person (siehe auch Abbildung 1). Diese Verschmelzung verpflichtet gerade dazu, sich mit dem Unternehmenswert und einer wertorientierten Unternehmenssteuerung auseinanderzusetzen. Anders gesagt: Wer diesem Thema keine oder nur eine unzureichende Bedeutung beimisst, würdigt nicht ausreichend sein eigenes Lebenswerk und läuft Gefahr, dadurch Chancen zu verspielen, die zu einer Unternehmensfestigung beitragen oder auch einen Unternehmensverkauf deutlich erschweren. Letzteres kann dann der Fall sein, wenn aus der Sicht eines Käufers eine Finanzierung für die Übernahme erforderlich ist.
Setzt sich der Unternehmer intensiver mit dem Unternehmenswert auseinander, wird er schnell erkennen, dass für die zu klärenden Fragen Spezialwissen erforderlich ist. Für viele ist auch für diese Fragestellung der Steuerberater oder Rechtsanwalt der erste Ansprechpartner. Ihre Kenntnis über das Unternehmen durch die Erstellung der Jahresabschlüsse oder die Ausgestaltung von Verträgen scheinen sie zu prädestinieren.
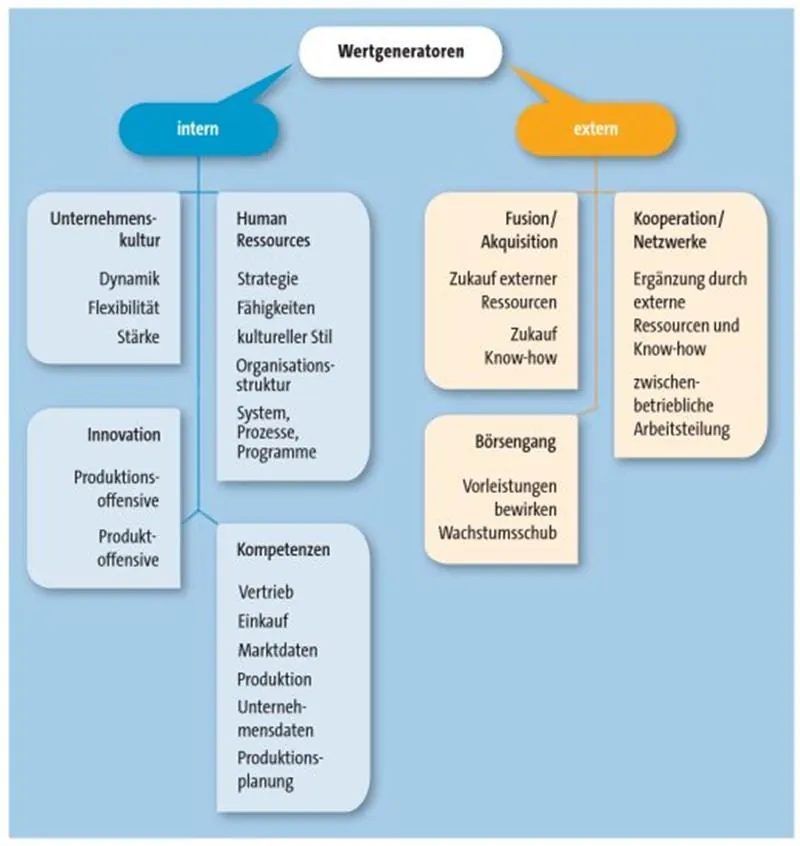
Jedoch gilt auch bei der Unternehmensbewertung eine alte Kaufmannsregel: „Für das Gewesene gibt der Kaufmann nichts.“ Sie bedeutet, dass Vergangenheitsdaten die Unternehmenslage „nur“ rückblickend widerspiegeln. Stärkeren Einfluss auf den Unternehmenswert haben die Prognosen über die zukünftige Unternehmensentwicklung (z.B. Erlös- und Kostenentwicklungen, notwendige Investitionen, Marktentwicklungen). Diese Prognosen erfordern eine detaillierte und individuelle Auseinandersetzung mit dem Unternehmen und seinen Wertschöpfungsprozessen vor Ort sowie tiefe Branchen- und Prozesskenntnisse. Ziel ist es, die wichtigsten Wertgeneratoren zu identifizieren und ihr Wirkungspotenzial zu beurteilen (siehe auch Abbildung 2). Letztlich müssen die vor Ort gewonnenen Daten (z.B. Faktorpreise und Faktormengen, Lieferantenkonditionen, Vertragslaufzeiten) systematisch erfasst und bei der Unternehmensbewertung berücksichtigt werden.
Bewertungsanlässe und Methoden
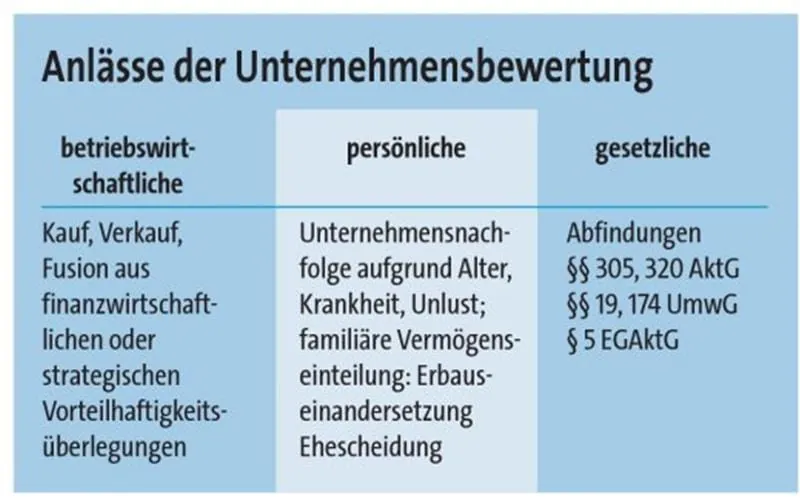
Allen Überlegungen zur Ermittlung von Unternehmenswerten geht die Frage nach dem Zweck bzw. Anlass voraus. Es existiert nicht DIE Standardmethode, mittels derer man DEN Unternehmenswert ermittelt. Auch der Gesetzgeber oder die Rechtsprechung haben bislang keine verbindlichen Aussagen über die anzuwendende Methode zur Ermittlung des Unternehmenswertes bei KMU getroffen. Die heutige vorherrschende Meinung geht davon aus, dass der Unternehmenswert vom Bewertungsanlass abhängig ist. Häufige Bewertungsanlässe fasst die Tabelle 1 zusammen. Interessensbedingt verfolgen Unternehmensbewertungen im Auftrag eines Eigentümers andere Ziele als eine käuferseitig motivierte Ermittlung des Unternehmenswertes.
Unternehmenswerte lassen sich anhand von Einzelbewertungsverfahren, Vergleichsverfahren oder Gesamtbewertungsverfahren bestimmen. Sofern aus Unternehmenssicht das Ziel verfolgt wird, die Einflussmöglichkeiten auf den Unternehmenswert zu identifizieren und den Unternehmenswert positiv zu steuern, sind eine Gesamtbetrachtung und Gesamtbewertung des Unternehmens notwendig.
Die Autoren haben sich bei der Entwicklung des Branchenmodells für Textilreinigungen und Wäschereien entschlossen, das modifizierte Ertragswertverfahren zu Grunde zu legen, da bei diesem Verfahren die oben genannten Anforderungen erfüllt werden.
Notwendige Daten und Informationen
Wie bereits erwähnt, haben die Prognosen über die zukünftige Unternehmensentwicklung Einfluss auf den Unternehmenswert. Die Datenbasis für diese Prognosen als auch für die Bewertung liefert das Buchhaltungsprogramm bzw. der Steuerberater. Voreingestellte Schnittstellen bei den üblichen Buchhaltungsprogrammen (z.B. DATEV, Lexware) und dem SWOT-Branchentool garantieren die Datenkompatibilität, so dass die Daten aus dem Buchhaltungsprogramm nach SWOT importiert werden können. Dies reduziert mögliche Fehleingaben, bewirkt eine Zeitersparnis bei der Datenbearbeitung und liefert automatisch erste Auswertungen. Benötigt werden hierzu folgende Daten:
-Jahresabschluss der drei Vorjahre,
-Summen- und Saldenliste für jeden Monat,
-Anfangsbestände für das Vorjahr und für das aktuelle Jahr. Für eine detaillierte und stichhaltige Wertermittlung nach dem modifizierten Ertragswertverfahren sind die Daten der Vergangenheit allein nicht ausreichend, sie dienen aber als Basis für die Planszenarien. Mittels nachvollziehbarer Plandaten und -prämissen auf allen Unternehmensebenen entstehen nun die Planbilanzen für die nächsten drei Jahre.
Für die alleinige Unternehmenswertberechnung wäre diese Datenbasis nun ausreichend, Unternehmer planen aber eher aus operativen Größen heraus (welche Mengen/welche Artikel) als auf Buchhaltungskonten. Auch hier liefert die Vergangenheit die Datenbasis für die Planprognosen und somit nachvollziehbare Grundlagen für die Umsatzplanung. Hierzu werden ergänzende Ist-Daten importiert wie z.B. Mengen, Stunden. Dies kann aus einer vorhandenen Excel-Datei erfolgen, alternativ direkt aus einer Quelldatenbank.
Diese operativen Daten können nun als Wertgeneratoren direkt geplant werden, die logischen Abhängigkeiten werden automatisiert in die Erfolgs- und Bilanzplanung bis hin zur Liquidität fortgeschrieben. Des Weiteren errechnen sich viele Branchenkennzahlen automatisch mit diesen operativen Werten, z.B. Umsatz je Mitarbeiter, Personalaufwand je Mengeneinheit, Materialeinsatz je Mengeneinheit.
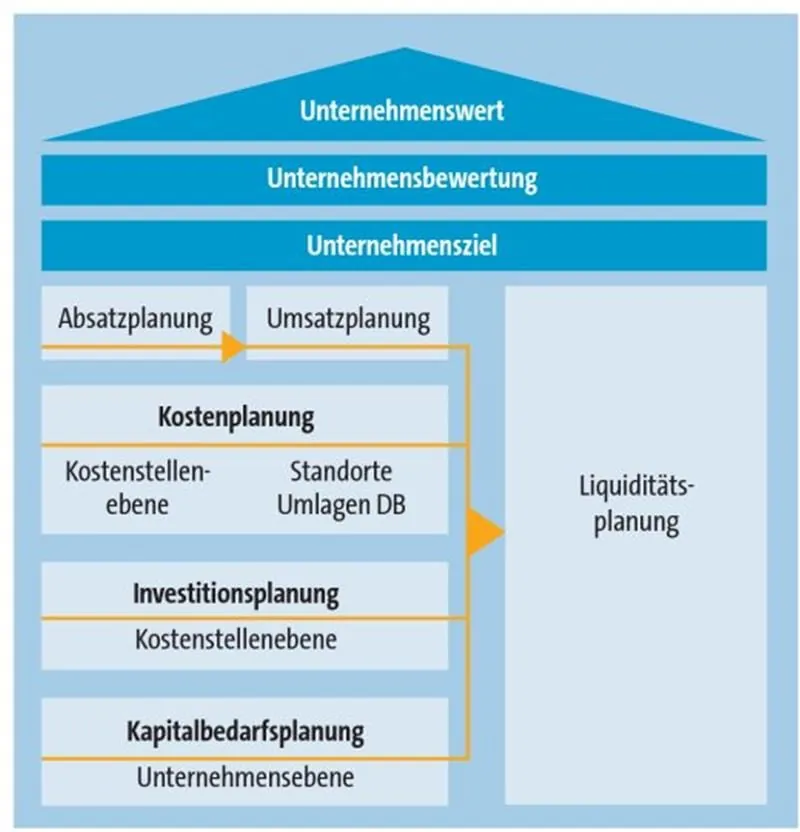
Aber was heißt in diesem Zusammenhang nun integrierte Planung? Gemeint ist damit, dass nicht nur die Einnahmen und Ausgaben bzw. Erträge und Aufwendungen geplant werden, sondern auch die Auswirkungen auf das Vermögen und die Finanzierungsstruktur Beachtung finden (Bilanzplanung). Dies wird in der Praxis bisher häufig nicht durchgeführt. Viele Kennzahlen, sowohl von Banken als auch für die Unternehmensbewertung, beziehen sich aber genau auf diese (Plan-)Bilanzzahlen, es lohnt also eine nähere Betrachtung und Planung von z.B. Investitionen und Darlehen (siehe auch Abbildung 3).
Durch systemisch hinterlegte Planungslogiken errechnet sich daraus automatisch:
-die Plan-BWA,
-die Plan-Bilanz,
-der Liquiditätsplan,
-die Kapitalflussrechnung und
-der Free Cashflow.
Nun können verschiedene Szenarien über mehrere Jahre angelegt und durch Veränderung von Planprämissen die Auswirkungen durchkalkuliert werden. Je komplexer ein Unternehmen aufgebaut ist (Standorte, Kostenstellen, Unternehmensbereiche), desto komplexer werden auch die Szenarien. Eine saubere Dokumentation hilft den Überblick zu behalten, was mit Papier eine nur schwer zu bewältigende Aufgabe wäre. Es ergeben sich so nachvollziehbare Antworten auf häufig gestellte Fragen wie:
-Welche Auswirkung hätte die Investition in Maschine x auf meine Eigenkapitalquote?
-Wie würde mein Unternehmen dastehen, wenn ein Unternehmensbereich ausgegliedert werden würde oder wenn ich ein Unternehmen integrieren würde?
-Ich habe mich bei der Darlehensaufnahme bei meiner Bank zur Einhaltung von bestimmten Kennzahlen verpflichtet. Werde ich diese auch einhalten können?
-Welche Auswirkungen hätten diese Entscheidungen auf meinen Unternehmenswert und damit auf den potenziellen Verkaufspreis?
Lesen Sie in einer der nächsten Ausgaben von RWTextilservice, wie eine praxisnahe Beispielrechnung entsteht.
Kontaktdaten der Autoren
Robert Werner Dr. Klaus-D. Groß
SWOT Controlling GmbH NC NordConsulting
Tel.: 030 843 887 0 Tel.: 04347 99985 56
Fax: 030 843887 10 Fax: 04347 99985 57
info@swot.de postbox@ncnordconsulting.de